政策背景:严查「伪高新」
POLICY BACKGROUND2024 年前 11 个月,27 个省份陆续发布取消 3851 家企业高新技术企业资格的公告;全国高新技术企业备案抽查率已达 16.52%。监管重点已从单纯审核材料真实性,转向多维度数据比对与全流程追溯,尤其关注研发活动「三新」(新技术、新产品、新工艺)的实质性与研发费用的准确归集。
监管为何越来越严
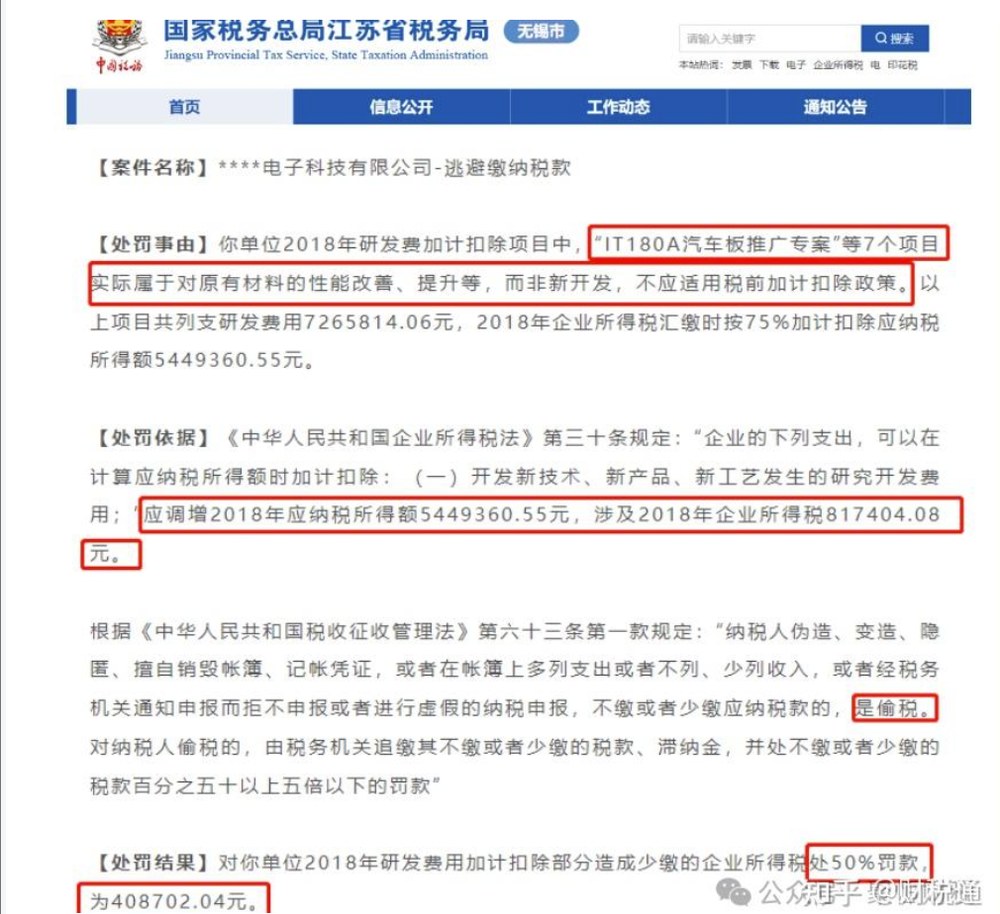
「IT180A 汽车板推广专案」等 7 个项目被认定为非研发活动,列支研发费用 726 万,被追缴税款并罚款合计超百万元。研发费用归集口径、立项资料与证据链,正在成为稽查比对的核心数据。
把功夫下在平时:立项、归集、辅助账、证据链四步合规,才能既享受政策红利,又经得起穿透式核查。
非研发活动
对原有材料性能改善被认定为非研发活动,定性偷税,补税 80 余万、罚款 40 余万
虚构委托研发
虚构委托研发合同虚增研发费用 1050 万,追缴税款 206 万、罚款滞纳金 376 万
虚报研发费用
伪造单据虚增费用 670 万,追缴税款 796 万、滞纳金罚款合计 1354 万
费用混同
生产材料与后勤工资计入研发费用未按工时分摊,补税 100 余万、罚款 50 余万
服务内容(高端常年财税顾问 · 科创版)
SERVICE CONTENT核算指导
- 研发费用归集标准与口径建立与指导
- 日常核算的研发费用账务处理科目指导
- 核算有关资产税务处理与会计处理差异的台账
全年税务指导
- 研发加计扣除申报核验
- 对照行业税负要求与税收优惠政策出具税务风险防范报告
- 高新技术人才个人所得税征收标准与税负把控
内控指导
- 了解企业管理现状
- 研发费用财务管理制度搭建和规范指导
- 企业加计扣除时间、方式及佐证资料清单
财务分析
- 盈利力、营运力、增长力、偿债力四力维度分析
- 经营风险、财务风险、税收风险分析
- 科研项目申报或资质复审达标分析
高新技术企业认定条件参考
HIGH-TECH CONDITIONS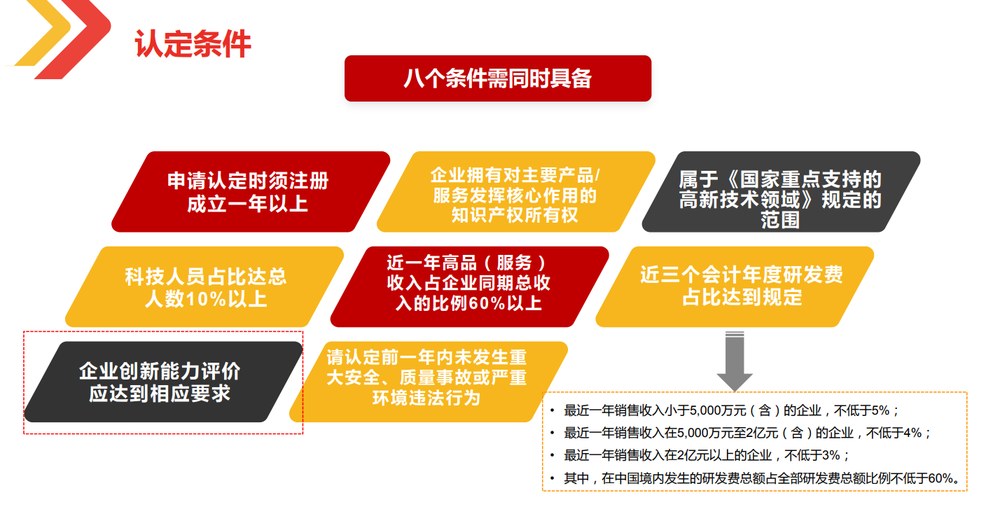
认定与加计扣除的关系
高新认定与研发费用加计扣除共用同一套研发费用归集口径:科技人员占比 10% 以上、研发费用占比达标(5000 万以下企业不低于 5%)、境内研发费用占比不低于 60% 等,都是测算与留痕的关键点。
我们按认定标准反推费用归集,一次合规、两处受益。
服务实景:顾问日常怎么带企业做合规
SERVICE IN ACTION一户一群,随时在线
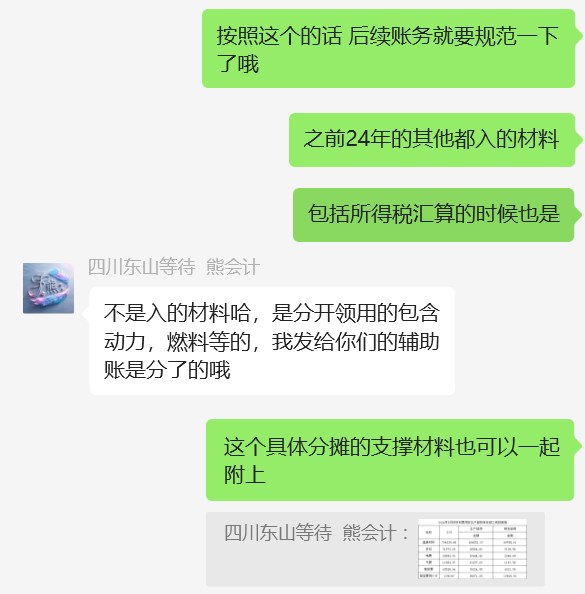
专属顾问群内实时指导:材料领用与动力燃料的分摊口径、辅助账科目设置、汇算清缴前的费用归集复核,每个环节都有专业人士把关,企业财务人员照单执行即可。
所有沟通留痕归档,检查时证据链完整可溯。
服务版本与报价
SERVICE PLANS| 版本 | 适用企业 | 年费参考 |
|---|---|---|
| 标准款 | 年销售额 200 万以内,研发费用投入 10 万以内 | 8000 元 / 年起 |
| 定制款 | 年销售额 200-500 万,研发费用投入 25 万以内 | 12000 元 / 年起 |
| 黄金款 | 年销售额 500-1000 万,研发费用投入 50 万以内 | 24000 元 / 年起 |
| 旗舰款 | 年销售额 1000 万以上,研发费用投入 50 万以上 | 30000 元 / 年 |
研发费用指导服务四步走
FOUR STEPS- 01
科学立项
根据企业实际编制立项资料:立项调研、可行性报告、立项申请、研发小组、费用预算
- 02
公共费用分配划分
以人工 / 机器工时为分摊依据,人员人工与公共费用合规归集
- 03
建立研发辅助账
收集凭证、设立辅助账、编制汇总表、核算可加计扣除费用
- 04
证据链完整
人员工资、设备和材料领用等全程留痕,形成完整证据链
服务成果
DELIVERABLES- 研发费用辅助台账
- 年中 / 年终税务风险提示意见或成本抵扣分析报告
- 研发费用管理制度 + 做账资料备查指导清单
- 科研项目申报或资质复审达标分析报告